Vì sao Chanel và Cartier vẫn giữ sức hút tại Trung Quốc?
Trong bối cảnh người tiêu dùng Trung Quốc thận trọng hơn với chi tiêu, những thương hiệu xa xỉ lâu đời như Chanel, Hermès và Cartier vẫn duy trì sức hấp dẫn đáng kể. Theo khảo sát của ngân hàng đầu tư Mỹ TD Cowen, người tiêu dùng không hoàn toàn quay lưng với mua sắm. Thay vào đó, họ đang cân nhắc kỹ hơn về chất lượng, giá trị sử dụng và sức hấp dẫn lâu dài của mỗi thương hiệu.
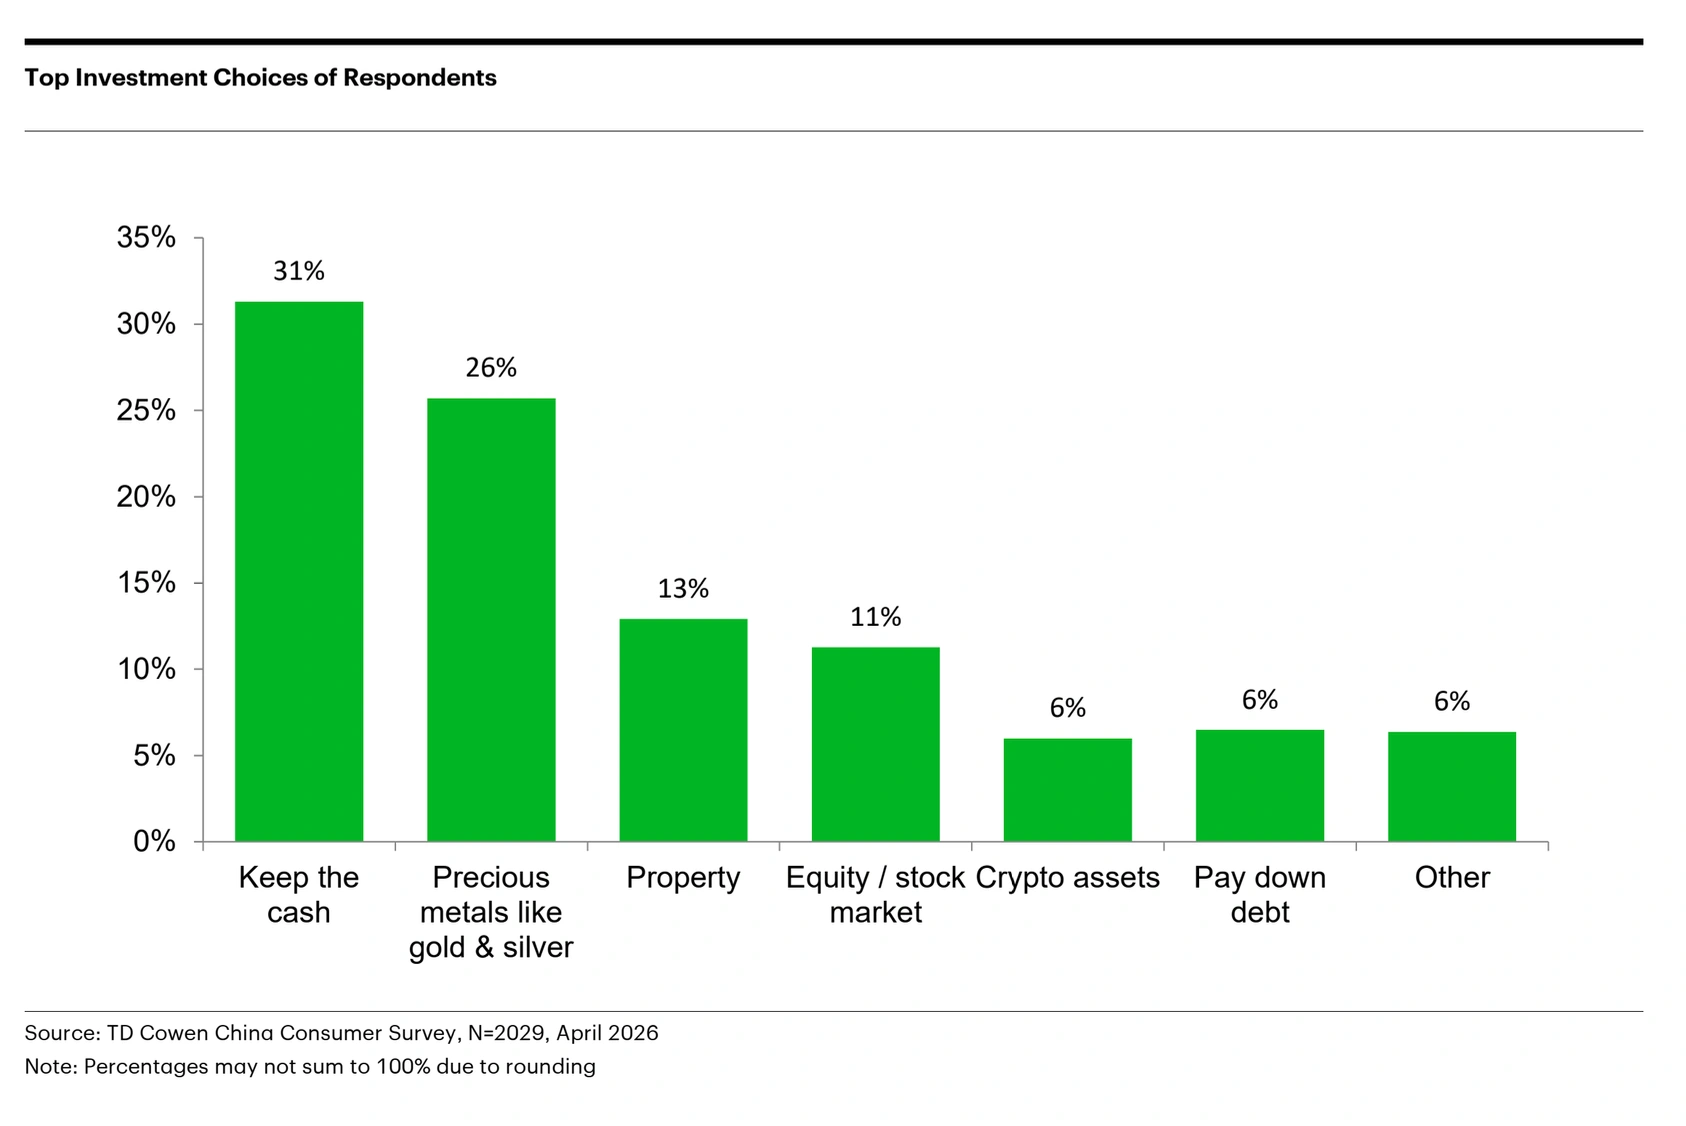
Sự thay đổi này phản ánh một nền kinh tế tiêu dùng phân hóa rõ rệt. Trong khi thị trường bất động sản suy yếu và niềm tin tài chính chưa phục hồi hoàn toàn, 31% người tham gia khảo sát cho biết sẽ giữ tiền mặt nếu nhận được một khoản tiền bất ngờ, còn 26% ưu tiên vàng và kim loại quý. Chỉ 13% lựa chọn bất động sản. Tuy nhiên, 76% đã mua quần áo hoặc phụ kiện xa xỉ trong tháng trước khảo sát, cho thấy nhu cầu vẫn hiện hữu, dù ngân sách được phân bổ có chọn lọc hơn.
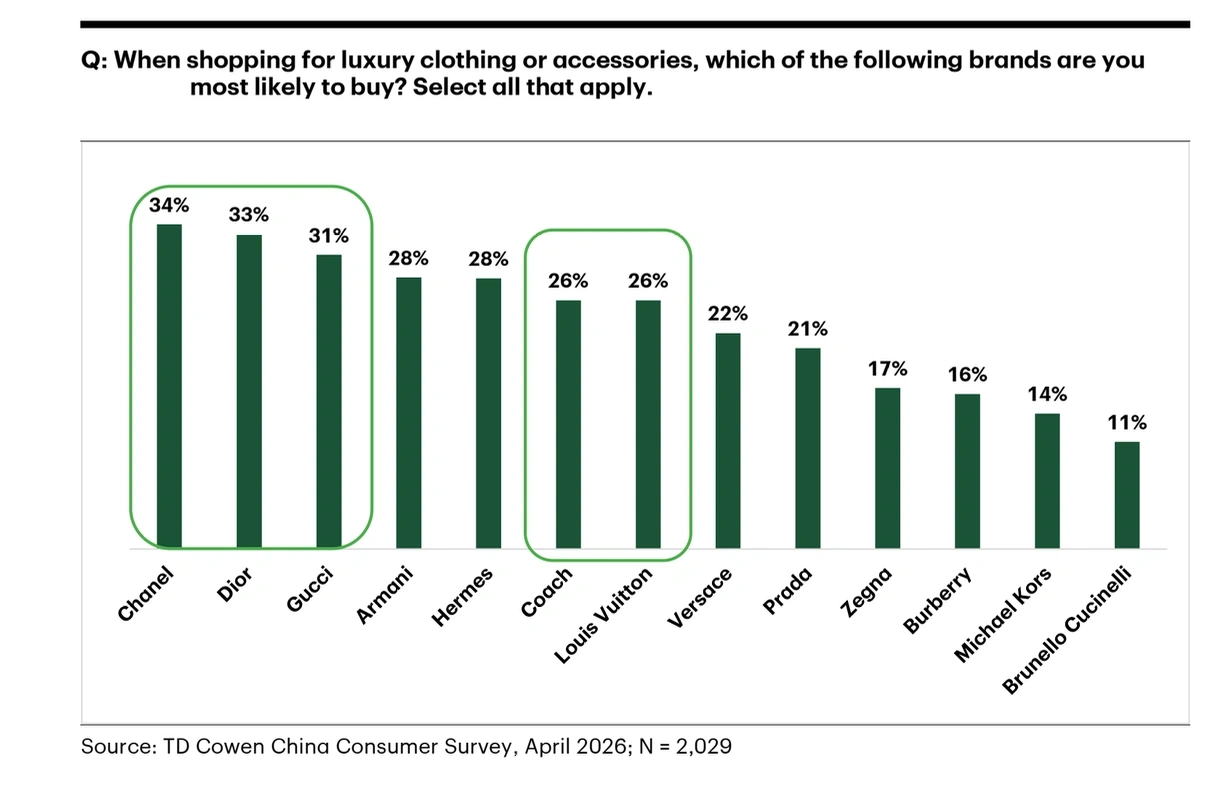
Ở phân khúc thời trang, Chanel dẫn đầu bảng xếp hạng thương hiệu được ưa chuộng với 34%, theo sau là Dior với 33%, Gucci với 31%, Hermès với 28% và Louis Vuitton với 26%. Trong nhóm khách hàng thu nhập cao, Chanel đạt tỷ lệ cân nhắc mua hàng 39%, vượt Hermès và Armani, cùng ở mức 30%. Những con số này cho thấy lợi thế đang nghiêng về các thương hiệu sở hữu di sản mạnh, hình ảnh nhất quán và khả năng duy trì tính độc quyền. Khi người mua cân nhắc kỹ hơn, sức mạnh thương hiệu trở thành một yếu tố quan trọng trong quyết định chi tiêu.
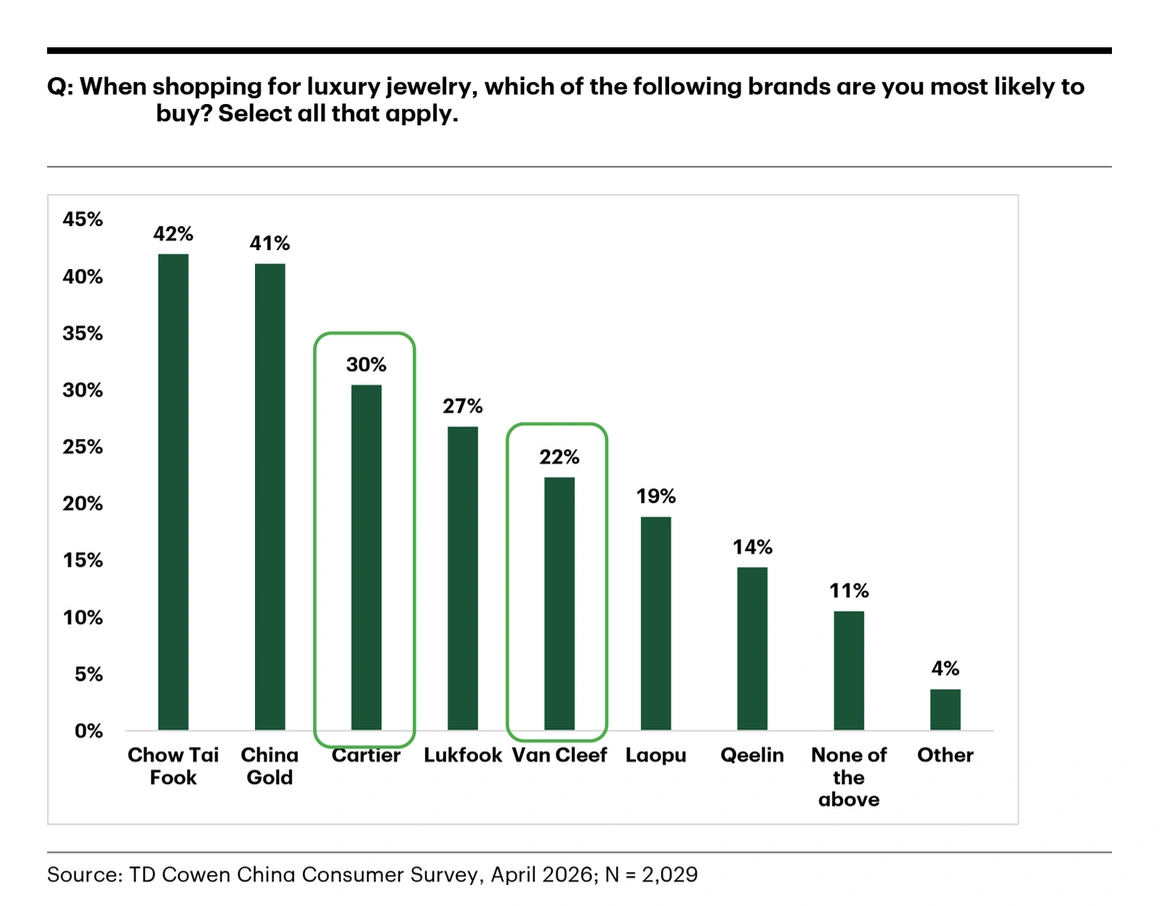
Trang sức cũng phản ánh xu hướng tương tự, đặc biệt khi vàng ngày càng được chú ý như một tài sản lưu giữ giá trị. Chow Tai Fook dẫn đầu với 42% lượt lựa chọn, tiếp theo là China Gold với 41%, trong khi Cartier và Van Cleef & Arpels cùng đạt 30%. Sức hút của Cartier cho thấy những thương hiệu kết hợp được tay nghề chế tác, thiết kế đặc trưng và di sản lâu đời vẫn có chỗ đứng trong tâm trí người mua. Đây không đồng nghĩa trang sức xa xỉ được xem như một khoản đầu tư tài chính, nhưng giá trị cảm nhận bền vững đang trở thành lợi thế đáng kể.
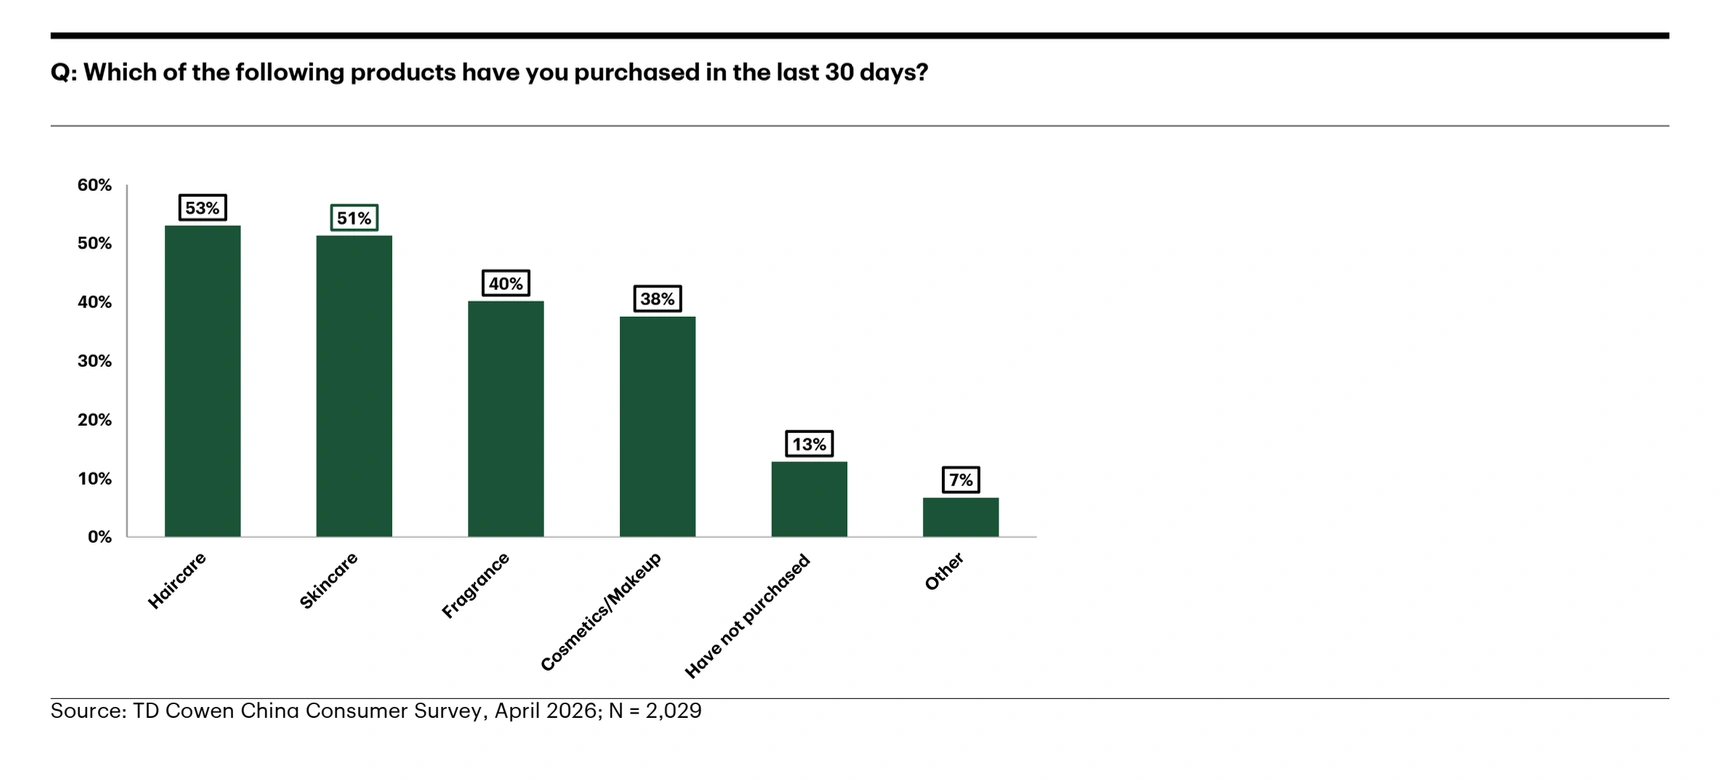
Nếu thời trang và trang sức ngày càng phụ thuộc vào nhóm khách hàng có sức mua cao, ngành làm đẹp vẫn duy trì độ phủ rộng. Khảo sát ghi nhận 87% người tham gia đã mua sản phẩm làm đẹp trong tháng trước đó. Chăm sóc tóc chiếm 53%, chăm sóc da đạt 51% và nước hoa đạt 40%. Trong 12 tháng tiếp theo, 35% dự kiến tăng chi tiêu cho làm đẹp, so với 24% có kế hoạch cắt giảm. Từ L’Oréal và Estée Lauder đến những thương hiệu nội địa như Proya và Mao Geping, cơ hội vẫn nằm ở khả năng đáp ứng nhu cầu chăm sóc cá nhân bằng sản phẩm có chất lượng và hiệu quả thuyết phục.
Một điểm đáng chú ý khác là xuất xứ không còn mặc nhiên quyết định lựa chọn. Khi được hỏi về sản phẩm sản xuất tại Trung Quốc và châu Âu, một nửa số người tham gia không ưu tiên bên nào, mà chọn sản phẩm có chất lượng tốt nhất bất kể nguồn gốc. Kết quả tương tự xuất hiện khi so sánh hàng hóa Trung Quốc và Mỹ. Điều này cho thấy các thương hiệu quốc tế vẫn có cơ hội cạnh tranh, nhưng danh tiếng cần được củng cố bằng trải nghiệm sản phẩm thực tế. Đồng thời, thương hiệu nội địa cũng có thể giành thêm thị phần nếu đáp ứng được những tiêu chuẩn ngày càng cao của người tiêu dùng.
Với các doanh nghiệp xa xỉ, bức tranh tiêu dùng Trung Quốc hiện tại đặt ra một yêu cầu rõ ràng: tăng trưởng không nhất thiết đến từ việc có thêm nhiều người mua, mà từ khả năng trở thành lựa chọn ưu tiên của nhóm khách hàng phù hợp. Trong khi các hộ gia đình thu nhập thấp tiếp tục thận trọng, nhóm khách hàng giàu có vẫn duy trì nhu cầu đối với những sản phẩm mang lại giá trị cảm xúc, chất lượng và dấu ấn thương hiệu.
Chanel, Cartier cùng các tên tuổi lâu đời đang hưởng lợi từ xu hướng này. Sự phục hồi của thị trường vì thế có thể không rộng khắp, nhưng đang mở ra cơ hội cho những thương hiệu hiểu rõ khách hàng và đủ sức thuyết phục họ rằng mỗi khoản chi đều xứng đáng.